2026 július 3-án elfogadta az Európai Bizottság a Commission Delegated Regulation (EU) 2026/1560 és a Commission Delegated Regulation (EU) 2026/1563 szabályozást, amelyek az új egyszerűsített európai fenntarthatósági jelentéstételi szabványokat (ESRS) és a már nem kötelezettek számára az önkéntes jelentéstételi keretrendszert tartalmazzák. A szabályozások ezután 2026 szeptember 21-én lettek publikálva és léptek hatályba.
A változások háttere
A CSRD-keretrendszer szerint az érintett nagyvállalatoknak és a tőzsdén jegyzett kis- és középvállalkozásoknak fokozatos bevezetéssel, a 2024-es üzleti évtől kezdődően fenntarthatósági jelentést kellett készíteniük az Európai Fenntarthatósági Jelentéstételi Szabványoknak (ESRS) megfelelve.
Emellett azonban a Bizottság 2025 júliusára egy ajánlást is előkészített a kötelezettségben nem érintett cégeknek, a VSME-t (Voluntary Sustainability Reporting Standard for SMEs). Ez az önkéntes fenntarthatósági jelentési standard segített a nem kötelezett KKV-k számára, egy egyszerűsített keretet nyújtva nekik a fenntarthatósági adatok közzétételéhez. Most ezt váltja fel a VS az új ESRS-hez igazodva, a nem kötelezettek lefedése mellett 2026-ban.
A fenntarthatósági jelentéstétel terheinek csökkentését szorgalmazta sok érintett. 2026. február 24-én elfogadták az Omnibusz I. csomagot, miután 2025-ben megtették a javaslatokat a szervek a rendszer könnyítésére, és politikai megállapodás született. Az Omnibusz célja az uniós fenntarthatósági szabályozások egyszerűsítése és az adminisztratív terhek csökkentése. Az Omnibus I irányelv jelentősen szűkítette a CSRD hatálya alá tartozó vállalatok körét.
Az új szabályok szerint csak azoknak a vállalatoknak kötelező a fenntarthatósági jelentéstétel, amelyek több mint 1000 munkavállalót foglalkoztatnak és nettó árbevételük meghaladja a 450 millió eurót. A nem EU-s anyavállalatok esetén egyéb feltételek vannak: 200 millió euró árbevétel egy EU-n belüli leányvállalat esetén, vagy 450 millió euró konszolidált árbevétel az EU-n belül.
Ennek eredményeként a korábban érintett vállalatok jelentős része, mintegy 85%-a kikerül a CSRD hatálya alól.
Az Európai Bizottság emellett felülvizsgálta az ESRS szabványokat, és 2026 július 3-án megjelent a Voluntary Standard Delegated Act és a Revised ESRS Delegated Act. Az új felülvizsgált ESRS-t az érintett cégeknek a 2027 pénzügyi évre vonatkozóan, és attól kezdve kell majd kötelezően használniuk.
A Voluntary Standard (VS)
Azon vállalatok számára, amelyek már nem tartoznak a CSRD hatálya alá, a Bizottság egyetlen, önkéntesen alkalmazható fenntarthatósági jelentéstételi szabványt vezetett be. Ezzel felváltva a korábbi VSME-t (Voluntary Sustainability Reporting Standard for non-listed SMEs) is. Amely a korábban nem kötelezetteknek, kifejezetten a kis és középvállalkozásoknak szólt. A Voluntary Standard egy egyszerűbb keretrendszert biztosít a fenntarthatósági információk közzétételéhez a jelenleg nem kötelezettek számára, ezzel támogatva a jobb finanszírozási lehetőségekhez való hozzáférést és a vezetési gyakorlatok fejlődését. A tagállamok célja minél több vállalat önkéntes jelentéstételének ösztönzése.
A VS alkalmazása nem kötelező, azonban számos vállalat számára üzleti előnyt jelenthet. A bankok, befektetők, nagyvállalati vevők és közbeszerzési partnerek egyre gyakrabban kérnek fenntarthatósági adatokat a beszállítóktól és partnerektől (bár a VS és ezek nincsenek teljes átfedésben). A VS egységes keretet biztosít ezeknek az információknak a bemutatására, így a vállalat csökkentheti az egyedi adatkérések számát és növelheti az összehasonlíthatóságot.
Value Chain Cap
Az egyik legfontosabb eleme ennek a szabályozásnak az úgynevezett „value chain cap” (értéklánc-korlát), amely védi az értékláncban működő, 1000 főnél kisebb létszámmal rendelkező vállalatokat attól, hogy a CSRD hatálya alá tartozó nagyvállalatok túlzott vagy aránytalan mennyiségű fenntarthatósági adatot kérjenek tőlük jelentéstétel céljából.
Törvényben biztosított joguk van visszautasítani az 1000 fő alatti cégeknek az értéklánc korláton túli adatok biztosítását. Amely adatokat ezen felül kérnek a kötelezettek, azokat meg kell jelölni, mint kötelezettségen túlmenő adat, és visszautasítható.
A 10 fő alatti cégek számára még ezen felül is könnyítettek. Nekik a kötelezően megadandó adatok köre szűkebb (azaz bizonyos adatok megadása önkéntes, visszautasíthatják az adat szolgáltatását, amelyet 10 fő felett még az értéklánc-korláton belül lehet kérni).
Modulok, adatpontok
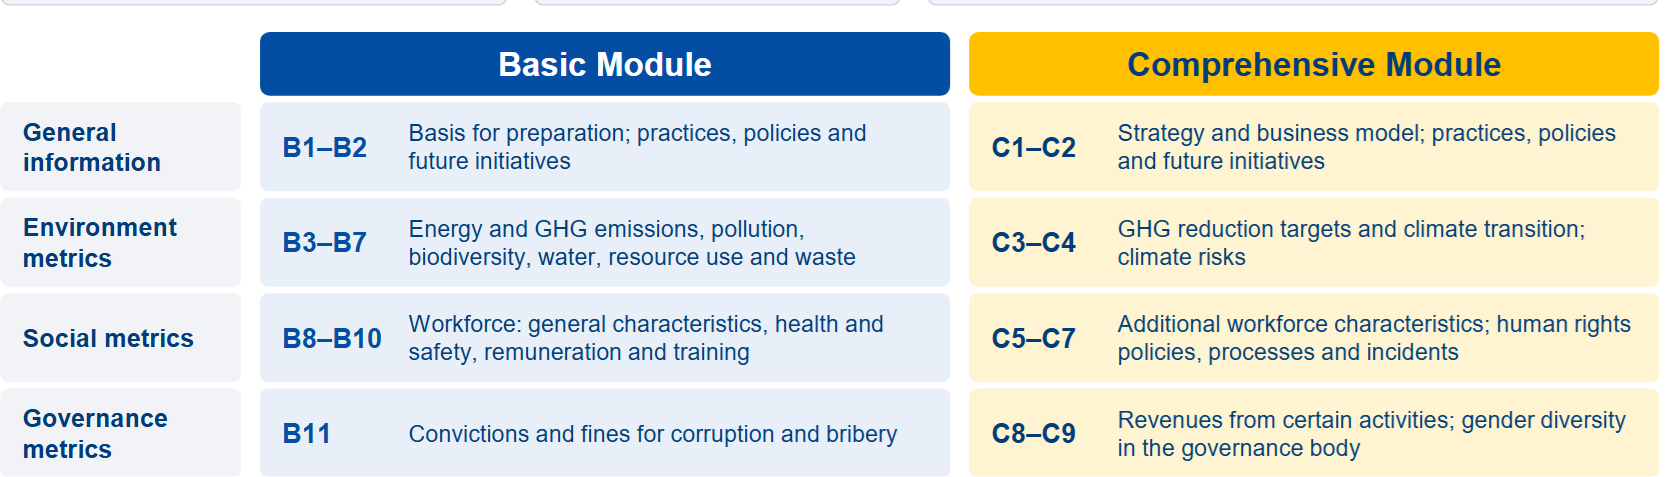
Egy másik tulajdonsága a VS-nek, amely megkönnyíti használhatóságát, az a modularitása. Úgy építették fel, hogy a cégnek proporcinális terhe legyen, és az általa kiválasztott információkról, egységes részekben tudjon jelenteni. Fontos, hogy a kiválasztott modul minden adatpontjáról jelenteni kell, azaz modulokat lehet választani, de adatpontokat nem.
Forrás: EFRAG
Az új ESRS szabványoknak megfelelően a VS is kevesebb adatpontot tartalmaz, mint anno a VSME. Több modult is módosítottak, és az alap modul is jelentősen egyszerűsödik, több adatpont kikerült vagy szűkebb formában maradt meg. Többek között:
Változások az alap modulban
A korábbi VSME-hez képest több adatpont kikerült a standardból, mások egyszerűsödtek:
- Megszűnt az üvegházhatású gázok kibocsátási intenzitásának (az árbevételre vetített ÜHG-kibocsátásnak) a közzététele.
- Kikerült a négy, eddig is önkéntes földhasználati mutató.
- A biodiverzitás szempontjából érzékeny területeken vagy azok közelében lévő telephelyeknél már nem kell megadni a telephelyek számát és területét. Elég megnevezni, mely érzékeny területről van szó.
- A nemek közötti bérkülönbségről (gender pay gap) csak akkor kell adatot szolgáltatni, ha ezt uniós vagy nemzeti jogszabály amúgy is előírja.
- Az egy munkavállalóra jutó képzési órákat már nem kell nemek szerint bontani.
- A magas vízstresszű területeken nem a kivett, hanem az elfogyasztott vízmennyiséget kell jelenteni.
Változások az átfogó modulban
Az átfogó modulban már nem kell közzétenni, hogy a vállalatot kizárták-e a Párizsi Megállapodáshoz igazított uniós referenciaértékekből (EU Paris-aligned Benchmarks, PAB). Egy adatpont pedig az alap modulból az átfogóba került: a munkavállalói fluktuáció,
Moduláris felépítés
A standard két modulra épül: az alap és az átfogó modulra. Az alap modul minden jelentés kiindulópontja, az átfogó modul csak erre építve alkalmazható. Így a vállalatok a saját érettségi szintjüknek megfelelően kezdhetik a jelentéstételt, és fokozatosan bővíthetik azt. Az alap modul mellé az átfogó modulból egyes adatpontokat is választhatnak, nem kell rögtön a teljes modult vállalniuk. A legkisebb, legfeljebb 10 fős vállalkozások számára pedig a közzétételek jelentős része, például az energia-, kibocsátási, víz- és hulladékadatok, önkéntessé vált.
A változások részletesebb leírását, jól nyomon lehet követni az EFRAG Knowladge Hub honlapján. Ahol az EFRAG interaktív anyagok segítik a vállalkozásoknak a jelentéstételt, és a VS megértését. Jelenleg még nem érhető el minden anyag a VS-re, ami a VSME-re, de folyamatosan bővül a készlet.